


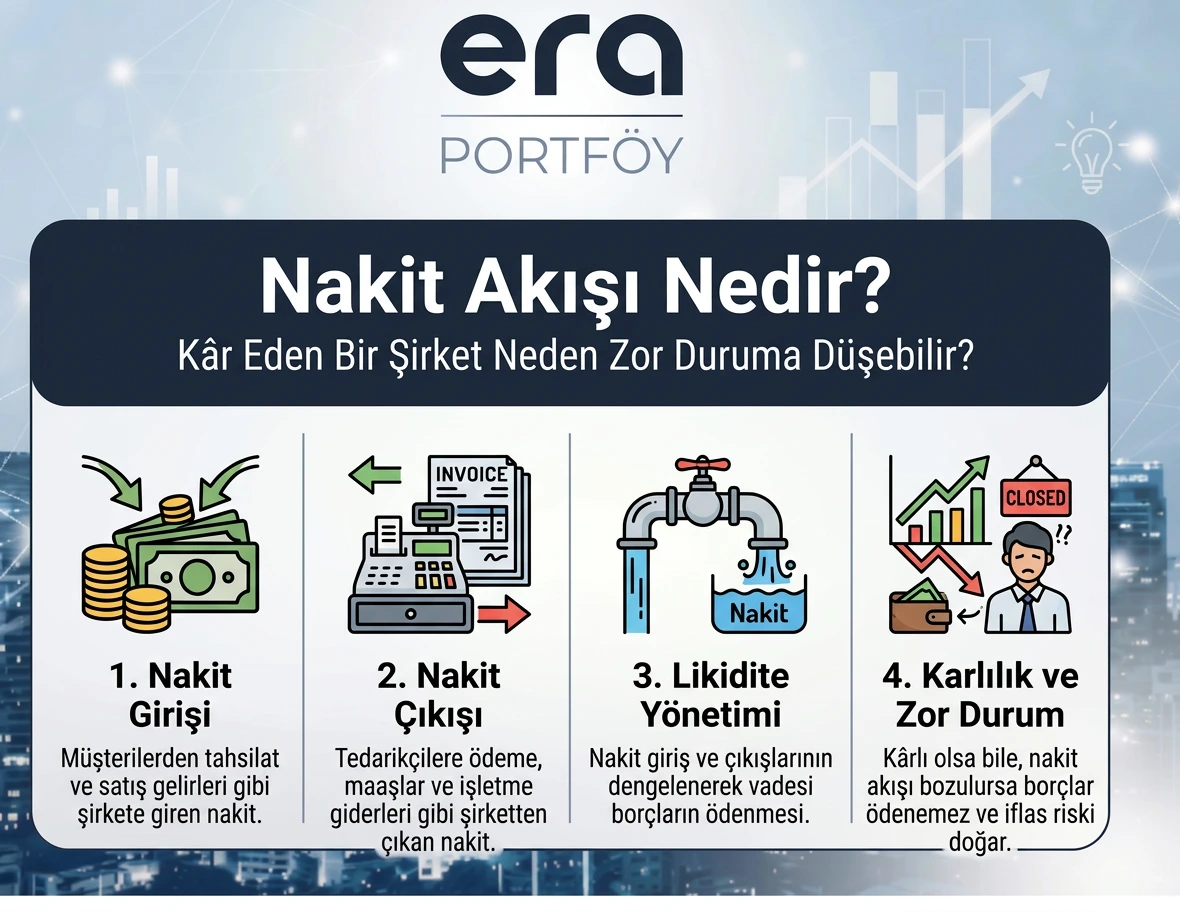
Kağıt üstünde kontrol edildiğinde, herhangi bir sorunu olmayan şirket düşünün: Satışlar, artıyor, gelir tablosu kar gösteriyor, müşteri sayısı her ay düzenli artış gösteriyor. Ancak ay sonu geldiğinde çalışan maaşlarını ödeyecek para kasada yok. Bu çelişkili görünen tablo, iş dünyasında sık rastlanan bir durumu gösteriyor.
Nedeni basit; Kar ile nakit aynı şey değildir. Bir şirketi ayakta tutan, gelir tablosundaki kar rakamı değil; kasasına giren ve çıkan paradır. Bu hareketin adınaysa nakit akışı diyoruz.
Peki nakit akışı nedir, kardan farkı nedir ve nasıl oluyorda kar eden şirket zor duruma düşebiliyor? Gelin, nakit akışını tüm yönleriyle birlikte inceleyelim.
Nakit akışı, bir şirketin ya da bireyin belirli bir dönemde elde ettiği nakit girişleri ile yaptığı nakit çıkışları arasındaki farktır. Şirketin kasasına veya banka hesaplarına gerçekte ne kadar para çıkıp girdiğini gösterir. İngilizce de bu duruma “cash flow” denir.
Nakit girişleri, şirkete fiilen giren parayı temsil eder. Müşterilerden yapılan tahsilatlar, alınan krediler, ortakların koyduğu sermaye ve satılan varlıklardan elde edilen gelirler, örnek olarak gösterilebilir.
Nakit çıkışları, şirketten fiilen çıkan parayı temsil eder. Tedarikçilere yapılan ödemeler, maaşlar, kira, vergiler, kredi geri ödemeleri ve makine-ekipman alımları işte bu listeye girer.
Burada önemini kalın harflerle yazdığımız kelime “fiilen”dir. Nakit akışı, işlemin hangi aralıkta yapıldığına değil, paranın ne zaman el değiştirdiğine bakar. Bugün gerçekleştirilen ama 3 ay sonra tahsil edilecek olan satış, bugünün nakit akışı içerisinde değerlendirilmez.
Nakit akışı hesaplanırken, sadece kasadaki para değil; nakit benzerleri de dikkate alınır. Nakit benzerleri, kolayda nakde çevrilebilecek ve değer kaybı çok düşük olan kısa vadeli yatırımlardır.
Kar ile nakit akışı arasındaki fark, muhasebe işlemindeki temel bir ilkeden dolayı kaynaklanır. Şirketlerin gelir tablosu “tahakkuk esasına” göre hazırlanır. Yani bir gelir, parası tahsil edildiğinde değil, satış gerçekleştiğinde kaydedilir. Bir giderse ödendiğinde değil, ortaya çıktığında kaydedilir.
Nakit akışı ise tamamen paranın gerçek hareketine bakar. Bu yüzden aynı dönemde bir şirket hem kâr edip hem de nakit sıkıntısı yaşayabilir; ya da tam tersi, zarar ederken kasasında bol nakit bulunabilir.
Basit ve varsayımsal bir örnekle açıklayalım. Bir şirketin ocak ayında 1 milyon TL’lik ürün sattığını ve bu ürünlerin maliyetinin 700 bin TL olduğunu düşünelim. Gelir tablosuna göre şirket ocak ayında 300 bin TL kâr etmiştir. Ancak müşteri ödemeyi 90 gün vadeyle yapacak, şirket ise tedarikçisine ödemeyi peşin yapmış. Bu durumda ocak ayında şirketin kasasından 700 bin TL çıkmış, hiç para girmemiştir. Gelir tablosu 300 bin TL kâr gösterirken nakit akışı 700 bin TL eksidedir.
Aradaki farkın diğer önemli kaynakları şunlardır:
Amortisman: Bir makine alındığında ödeme bir defada yapılır ama gider olarak yıllara bölünerek kaydedilir. Amortisman kârı azaltır ama o yıl kasadan para çıkmaz.
Kredi anapara ödemeleri: Kredinin faizi gider olarak kârı etkiler, ama anapara geri ödemesi gider değildir. Buna rağmen kasadan çıkan gerçek bir paradır.
Yatırım harcamaları: Yeni bir fabrika, ekipman ya da yazılım yatırımı büyük nakit çıkışı yaratır, ancak gelir tablosuna aynı yıl tamamen yansımaz.
Stok: Satılmayı bekleyen ürünler için ödenen para kasadan çıkmıştır, ama ürünler satılana kadar gider olarak görünmez.
Kısacası kâr, şirketin ne kadar değer yarattığını; nakit akışı ise ne kadar parası olduğunu gösterir. Biri şirketin başarısını, diğeri hayatta kalma gücünü anlatır.
İş dünyasında sık söylenen bir söz vardır: Şirketler zarardan değil, nakitsizlikten batar. Bir şirket kâğıt üzerinde kârlı olsa bile, vadesi gelen borçlarını, maaşlarını ve tedarikçi ödemelerini yapacak nakdi bulamazsa ciddi bir krizle karşılaşır. Kârlı şirketleri bu duruma sürükleyen başlıca nedenler şunlardır:
Uzun vadeli satışlar ve tahsilat sorunları: Şirket satış yapar ama parasını aylar sonra tahsil eder. Bu süre boyunca giderlerini kendi kaynaklarıyla karşılamak zorunda kalır. Müşterilerden biri ödemeyi geciktirir ya da hiç ödemezse, kâğıt üzerindeki kâr hiçbir zaman nakde dönüşmez.
Hızlı büyüme: Bu durum ilk bakışta şaşırtıcı gelebilir ama hızlı büyüme nakit sıkıntısının en yaygın nedenlerinden biridir. Satışlar arttıkça şirket daha fazla stok almak, daha fazla çalışan işe almak ve daha fazla üretim yapmak zorunda kalır. Bu harcamaların tamamı satışların tahsil edilmesinden önce yapılır. Büyüme ne kadar hızlıysa, kasadan çıkan para da o kadar hızlı artar.
Fazla stok: Satış beklentisiyle alınan ya da üretilen ürünler depoda bekledikçe, onlara harcanan para da kilitli kalır. Stokun nakde dönüşmesi gecikirse şirket nakit sıkışıklığına düşer.
Vade uyumsuzluğu: Tedarikçilere 30 günde ödeme yapan ama müşterilerinden 90 günde tahsilat yapan bir şirket, her satışta 60 günlük bir finansman açığını kendi cebinden kapatmak zorundadır.
Kısa vadeli borçlanma: Uzun vadeli yatırımları kısa vadeli kredilerle finanse eden şirketler, kredinin vadesi geldiğinde ödeme yapacak nakdi bulamayabilir.
Beklenmedik olaylar: Ekonomik dalgalanmalar, büyük bir müşterinin kaybı ya da faiz oranlarındaki ani değişiklikler, nakit tamponu olmayan şirketleri kısa sürede zor durumda bırakabilir.
Bu durumların hepsinde ortak nokta aynıdır: Şirketin kârlılığı sorun değildir, sorun paranın zamanlamasıdır. Bu yüzden bir şirketin finansal durumu değerlendirilirken yalnızca gelir tablosuna değil, nakit akışına da bakılır.
Nakit Akışı Türleri Nelerdir?
Şirketlerin nakit akışları, paranın hangi faaliyetten kaynaklandığına göre üç ana gruba ayrılır. Bu ayrım, şirketin nakdinin nereden geldiğini ve nereye gittiğini anlamayı kolaylaştırır.
İşletme faaliyetlerinden nakit akışı: Şirketin ana işinden kaynaklanan nakit hareketleridir. Müşterilerden yapılan tahsilatlar, tedarikçilere ve çalışanlara yapılan ödemeler, kira ve vergi ödemeleri bu gruptadır. Şirketin temel faaliyetlerinin gerçekten nakit üretip üretmediğini gösterdiği için en önemli nakit akışı türü olarak kabul edilir.
Yatırım faaliyetlerinden nakit akışı: Şirketin uzun vadeli varlıklarına yönelik nakit hareketleridir. Makine, bina ve ekipman alımları ya da satışları ile başka şirketlere yapılan yatırımlar bu grupta yer alır. Büyüyen şirketlerde bu kalem genellikle eksidedir, çünkü şirket geleceğe yatırım yapmaktadır.
Finansman faaliyetlerinden nakit akışı: Şirketin finansman kaynaklarıyla ilgili nakit hareketleridir. Alınan krediler ve bunların geri ödemeleri ile sermaye artırımları bu grupta yer alır. Ortaklara ödenen kâr payları da genellikle bu grupta gösterilir.
Bu üç kalemin toplamı, şirketin dönem içindeki net nakit değişimini verir. Her birinin artı ya da eksi olması tek başına iyi ya da kötü değildir; asıl önemli olan üçünün birlikte anlattığı hikâyedir.
Pozitif nakit akışı, belirli bir dönemde şirkete giren paranın çıkan paradan fazla olduğunu gösterir. Şirket borçlarını ödeyebiliyor, yatırım yapabiliyor ve beklenmedik durumlara karşı nakit biriktirebiliyor demektir.
Negatif nakit akışı ise çıkan paranın giren paradan fazla olduğunu gösterir. Ancak negatif nakit akışı her zaman kötü haber değildir. Burada asıl belirleyici olan, nakdin hangi faaliyetten çıktığıdır.
Örneğin işletme faaliyetlerinden güçlü nakit üreten bir şirket, yeni bir fabrikaya yatırım yaptığı için toplamda negatif nakit akışı gösterebilir. Bu, geleceğe yönelik bir tercihtir.
Buna karşılık işletme faaliyetlerinden sürekli negatif nakit akışı yaşayan bir şirket, temel işinden nakit üretemiyor demektir. Bu şirket faaliyetlerini sürdürmek için sürekli borç almaya ya da yeni sermaye bulmaya ihtiyaç duyar. Bu durum uzun süre devam ederse dikkatle değerlendirilmesi gereken bir işarettir.
Erken aşama girişimler bu genellemenin bilinen bir istisnasıdır. Girişimler büyüme döneminde genellikle negatif nakit akışıyla çalışır ve bu açığı yatırımcılardan aldıkları sermayeyle kapatır. Bu durum, yazının son bölümünde ayrıca ele alınıyor.
Serbest nakit akışı, bir şirketin işletme faaliyetlerinden elde ettiği nakitten, faaliyetlerini sürdürmek ve büyütmek için yaptığı yatırım harcamaları düşüldükten sonra elinde kalan paradır.
En yaygın kullanılan hesaplama şöyledir:
Serbest Nakit Akışı = İşletme Faaliyetlerinden Nakit Akışı − Yatırım Harcamaları
Varsayımsal bir örnek verelim: İşletme faaliyetlerinden yıl içinde 500 milyon TL nakit üreten ve makine-ekipman yatırımlarına 200 milyon TL harcayan bir şirketin serbest nakit akışı 300 milyon TL olur.
Serbest nakit akışı, şirketin gerçekten serbestçe kullanabileceği parayı gösterdiği için finansal analizde sıkça kullanılan bir göstergedir. Bu para borçların erken ödenmesine, ortaklara kâr payı dağıtılmasına, hisse geri alımına ya da yeni yatırımlara kullanılabilir.
Ayrıca şirket değerlemesinde yaygın olarak kullanılan indirgenmiş nakit akışı yöntemi, şirketin gelecekte üreteceği serbest nakit akışlarının bugünkü değerine dayanır. Bu da serbest nakit akışını değerleme açısından da merkezi bir kavram haline getirir.
Nakit akış tablosu, bir şirketin belirli bir dönemdeki nakit giriş ve çıkışlarını gösteren temel finansal tablodur. Bilanço ve gelir tablosuyla birlikte şirketin finansal durumunu anlamak için kullanılan üç temel tablodan biridir. Türkiye Finansal Raporlama Standartlarını uygulayan şirketlerde nakit akış tablosu, TMS 7 Nakit Akış Tabloları standardına göre hazırlanır.
Üç temel tablo birbirini tamamlar. Bilanço, şirketin belirli bir tarihteki varlıklarını ve borçlarını gösterir. Gelir tablosu, dönem içinde ne kadar kâr ya da zarar edildiğini gösterir. Nakit akış tablosu ise bu kârın ne kadarının gerçekten nakde dönüştüğünü ortaya koyar.
Nakit akış tablosu, yukarıda anlattığımız üç bölümden oluşur: işletme, yatırım ve finansman faaliyetlerinden nakit akışları. Tablonun sonunda bu üç kalemin toplamıyla dönem başındaki nakit bakiyesinden dönem sonundaki nakit bakiyesine nasıl ulaşıldığı gösterilir.
İşletme faaliyetlerinden nakit akışı iki farklı yöntemle hesaplanabilir. Doğrudan yöntemde müşterilerden yapılan tahsilatlar ve tedarikçilere yapılan ödemeler gibi nakit hareketleri tek tek gösterilir. Dolaylı yöntemde ise net kârdan başlanır ve nakit hareketi yaratmayan kalemler (amortisman gibi) ile alacak, stok ve borçlardaki değişimler eklenip çıkarılarak nakit akışına ulaşılır. Dolaylı yöntem, kâr ile nakit arasındaki farkın nereden kaynaklandığını açıkça gösterdiği için analiz açısından oldukça faydalıdır.
Bir nakit akış tablosunu okurken şu sorulara cevap aramak yol gösterici olur:
Nakit akışı yönetimi, şirketin ihtiyaç duyduğu anda yeterli nakde sahip olmasını sağlamaktır. İyi bir nakit akışı yönetimi için uygulanabilecek temel yöntemler şunlardır:
Nakit akışı tahmini yapın: Önümüzdeki haftalar ve aylar için beklenen nakit giriş ve çıkışlarını düzenli olarak planlayın. Böylece olası nakit açıklarını önceden görüp önlem alabilirsiniz.
Tahsilatları hızlandırın: Satış vadelerini mümkün olduğunca kısa tutun, faturaları zamanında kesin ve vadesi geçen alacakları düzenli olarak takip edin.
Ödeme vadelerini dengeleyin: Tedarikçilere yapılan ödeme vadelerini, müşterilerden yapılan tahsilat vadeleriyle uyumlu hale getirmeye çalışın.
Stokları kontrol altında tutun: Gereğinden fazla stok, kasadaki paranın depoda beklemesi demektir. Stok seviyesini satış hızına göre ayarlayın.
Nakit tamponu oluşturun: Beklenmedik durumlara karşı birkaç aylık sabit giderleri karşılayacak bir nakit rezervi bulundurun. Bu yaklaşım, bireysel finansta acil durum fonunun şirketlerdeki karşılığıdır.
Finansmanı doğru eşleştirin: Uzun vadeli yatırımları uzun vadeli kaynaklarla, kısa vadeli ihtiyaçları kısa vadeli kaynaklarla finanse edin.
Büyümeyi nakitle birlikte planlayın: Yeni bir pazara girmeden ya da kapasiteyi artırmadan önce, bu büyümenin ne kadar nakit gerektireceğini ve bu nakdin nereden geleceğini hesaplayın.
Nakit akışı her şirket için önemlidir, ancak girişimler için hayati bir konudur. Çünkü girişimlerin büyük çoğunluğu, özellikle ilk yıllarında, kâr etmeden ve negatif nakit akışıyla çalışır. Ürün geliştirmek, ekip kurmak ve pazara açılmak için yapılan harcamalar, gelirlerden çok önce gelir.
Bu yüzden bir girişim için en kritik soru, “Kasadaki parayla kaç ay daha ayakta kalabiliriz?” sorusudur. Bu soruya cevap veren iki kavram vardır: girişimin aylık ne kadar nakit harcadığını gösteren burn rate ve mevcut nakdin kaç ay yeteceğini gösteren runway. Bu iki göstergeyi yakından takip etmeyen bir girişim, ürünü ne kadar iyi olursa olsun nakit bittiği anda faaliyetlerini sürdüremez.
Bir girişimin nakdini nasıl yönettiği, yatırımcıların değerlendirdiği konular arasında yer alır. Girişimin harcamalarını nasıl planladığı ve büyümenin ne kadar nakit gerektirdiği, bu değerlendirmede öne çıkan sorulardandır.
Henüz pozitif nakit akışına ulaşmamış girişimler, bu dönemdeki finansman ihtiyaçlarını farklı kaynaklardan karşılayabilir. Melek yatırımcılar, girişim sermayesi yatırım fonları ve paya dayalı kitle fonlaması bu kaynaklar arasında yer alır.