


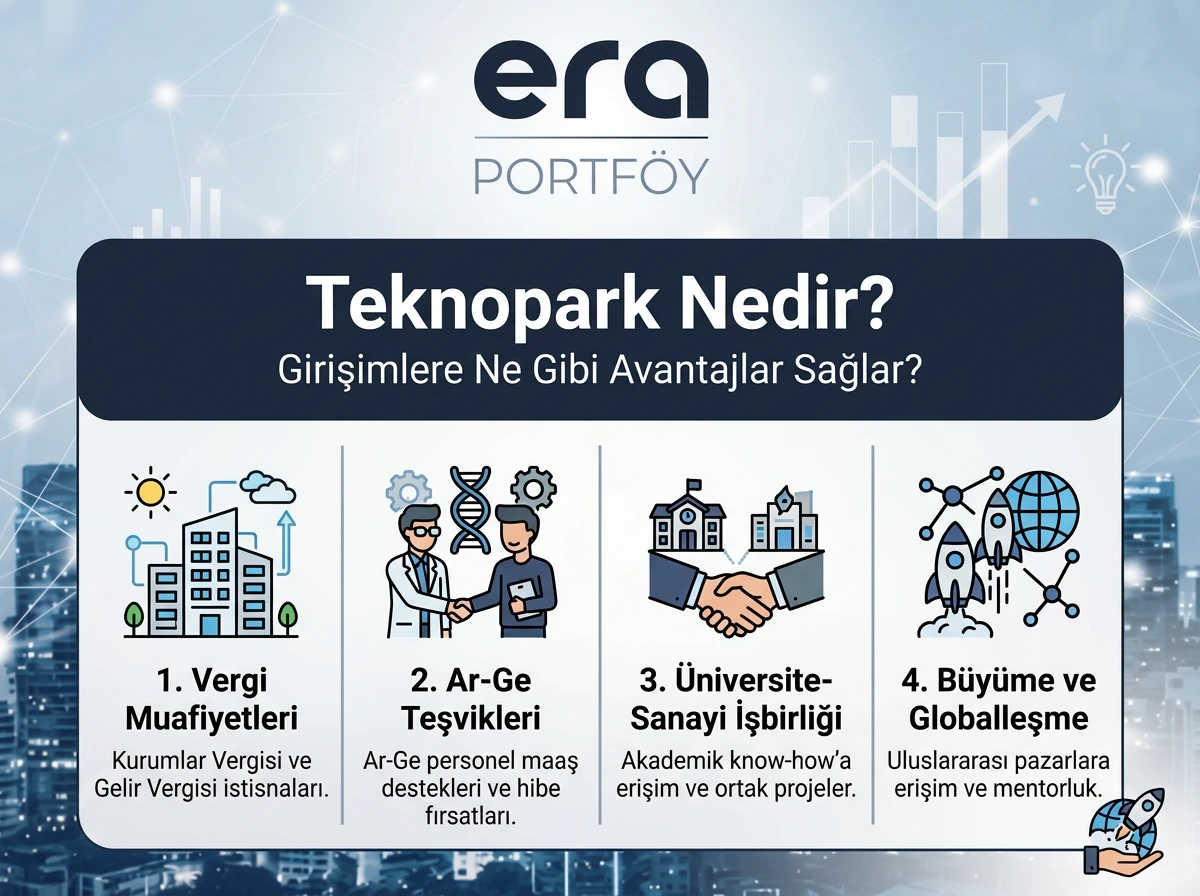
Teknopark, resmi adıyla Teknoloji Geliştirme Bölgesi, üniversite veya kamu Ar-Ge kurumlarını sanayiyle aynı alanda buluşturan ve 4691 sayılı Kanun’la kurulan bölgedir. Burada kabul edilmiş bir yazılım, Ar-Ge ya da tasarım projesi yürüten şirketler, bu faaliyetlerden elde ettikleri kazanç için 31.12.2028'e kadar gelir ve kurumlar vergisinden muaf tutulur.
Her bölgeyi anonim şirket statüsündeki bir yönetici şirket işletir ve bu şirketin kurucuları arasında en az bir üniversite, yüksek teknoloji enstitüsü ya da kamu Ar-Ge merkezi yer alır. Bölgenin kurulmasına Cumhurbaşkanı karar verir ve karar Resmi Gazete’de yayımlanır.
Teknoparkların temel amacı, akademide üretilen bilginin ticari ürüne dönüşmesini hızlandırmaktır. Bir girişim burada yalnızca ofis kiralamaz; üniversitenin bilgi birikimine, diğer teknoloji şirketlerine ve yatırımcı ağlarına da yakınlaşır.
Önemli bir ayrıntı: Teşvikler şirketin sahip olduğu bir belgeye değil, bölgede yürütülen projeye bağlıdır. Yani teknoparka girmek için kabul edilmiş bir yazılım, Ar-Ge veya tasarım projesine sahip olmanız gerekir
Kısa cevap: Hukuki açıdan bir fark yoktur. Kanundaki resmi ad “Teknoloji Geliştirme Bölgesi”dir; halk arasında bu bölgelere teknokent ya da teknopark denir. Hangi ismi kullanırlarsa kullansınlar, bu bölgelerin tamamı aynı kanuna tabidir ve aynı teşvikleri sunar.
Asıl karıştırılmaması gereken kavram Ar-Ge merkezidir. Ar-Ge merkezi belgesi için en az 15 tam zamanlı Ar-Ge personeli gerekir; teknoparkta ise böyle bir personel eşiği yoktur, teşvik kabul edilen projeye bağlanır. Bu nedenle teknoparklar, küçük ekiplerle yola çıkan girişimler için çok daha erişilebilir bir yapı sunar.
Kısa cevap: Hukuki açıdan bir fark yoktur. Kanundaki resmi ad “Teknoloji Geliştirme Bölgesi”dir; halk arasında bu bölgelere teknokent ya da teknopark denir. Hangi ismi kullanırlarsa kullansınlar, bu bölgelerin tamamı aynı kanuna tabidir ve aynı teşvikleri sunar.
Asıl karıştırılmaması gereken kavram Ar-Ge merkezidir. Ar-Ge merkezi belgesi için en az 15 tam zamanlı Ar-Ge personeli gerekir; teknoparkta ise böyle bir personel eşiği yoktur, teşvik kabul edilen projeye bağlanır. Bu nedenle teknoparklar, küçük ekiplerle yola çıkan girişimler için çok daha erişilebilir bir yapı sunar.
Eylül 2026 itibarıyla Türkiye’de teknoloji geliştirme bölgesi sayısı 115'e ulaştı; bunların 97'sinde faaliyetler sürerken 18'inde altyapı çalışmaları devam ediyor. İstanbul 19, Ankara ise 14 bölgeyle ilk sıralarda yer alıyor; Kocaeli ve İzmir’de beşer, Antalya’da üç bölge bulunuyor.
Bu bölgelerin ekonomiye katkısı da her geçen yıl büyüyor. Teknoparklarda faaliyet gösteren 13.673 firmada toplam 135.321 kişi çalışıyor. Bu firmaların toplam satışları 1,85 trilyon liraya, ihracatları ise 20,86 milyar dolara ulaştı.
Üretilen bilgi de somut çıktılara dönüşüyor. Bölgelerde bugüne kadar 78.859 proje tamamlandı, 19.990 proje üzerinde çalışmalar sürüyor ve firmaların 2.618 patenti tescil edildi. Akademisyen ortaklı işletmelerin sayısı ise 2.389'a ulaştı.
Bu rakamlar teknoparkların artık yalnızca ofis alanı olmadığını, Türkiye’nin teknoloji üretimi ve ihracatı için önemli bir merkez haline geldiğini gösteriyor.
Teknoparkların en çok bilinen avantajı vergi teşvikleridir. Bölgede kabul edilmiş bir projeyi yürüten şirketler birçok teşvikten yararlanır.
Kurumlar ve gelir vergisi istisnası: Bölgede yürütülen yazılım, tasarım ve Ar-Ge faaliyetlerinden elde edilen kazanç, 31.12.2028'e kadar gelir ve kurumlar vergisinden muaftır.
Personel gelir vergisi teşviki: Ar-Ge, tasarım ve destek personelinin ücretinden hesaplanan gelir vergisi, brüt asgari ücretin 40 katına kadar olan ücretler için asgari ücret istisnası düşüldükten sonra tamamen terkin edilir. Yani bu tutar devlete ödenmez.
SGK işveren desteği: Stopaj teşvikinden yararlanan personelin sigorta primi işveren hissesinin yarısı Hazine tarafından karşılanır.
KDV istisnası: Bölgede üretilen sistem yönetimi, veri yönetimi, iş uygulamaları, sektörel, internet, oyun, mobil ve askeri komuta kontrol uygulama yazılımlarının teslimi KDV’den muaftır.
Damga vergisi ve gümrük vergisi istisnası: Teşvik kapsamındaki ücret bordroları ve proje belgeleri damga vergisinden, proje araştırmalarında kullanılmak üzere ithal edilen eşya ise gümrük vergisinden muaftır.
Temel bilim mezunlarına destek: Matematik, fizik, kimya, biyoloji ve Bakanlıkça ilan edilen alanlardan lisans mezunu çalışanlar için brüt asgari ücret tutarında destek iki yıl boyunca Bakanlık bütçesinden karşılanır. Bu destek firma personelinin %10'una kadar kullanılabilir.
Uzaktan çalışma esnekliği: Teşvikten yararlanmak için personelin her gün bölgede olması gerekmez. 31.12.2026'ya kadar bilişim personeli çalışma süresinin tamamını, diğer personel ise %75'ini bölge dışında geçirebilir.
Bu avantajların bir sınırı da var. İstisna yalnızca bölgede yürütülen yazılım, tasarım ve Ar-Ge faaliyetinin kazancını kapsar; bölge dışındaki satış, ticaret ve üretim kazancı normal oranda vergilendirilir. Şirketinize özel uygulama için mali müşavirinize danışmanızı öneririz.
Vergi avantajları önemli, ama bir girişimin teknoparkta kazandığı tek şey bu değil. Çoğu girişimci için asıl değer, doğru insanlarla aynı ortamda bulunmaktır.
Üniversiteyle yakın temas: Teknoparkların kuruluşunda üniversiteler ve araştırma kurumları yer aldığı için girişimler akademik bilgiye ve araştırmacılara daha kolay ulaşır. Akademisyen ortaklı firma sayısının iki binin üzerinde olması bu bağın gücünü gösteriyor.
Yetenek havuzu: Mühendis, yazılımcı ve araştırmacı bulmak girişimlerin en büyük zorluklarından biridir. Teknoparklar bu profillerin yoğun olarak bulunduğu yerlerdir. Personel teşvikleri sayesinde aynı bütçeyle daha güçlü bir ekip kurmak da mümkün hale gelir.
Ekosistem ve iş birliği: Aynı bölgede yüzlerce teknoloji şirketi çalışır. Bu yakınlık, müşteri, iş ortağı ve tedarikçi bulmayı kolaylaştırır.
Kuluçka desteği: Erken aşama girişimciler için ayrı bir yol bulunur. Henüz şirket kurmamış girişimciler ön kuluçka programında en fazla 18 ay, kuluçka firmaları ise kuluçka merkezinde en fazla 36 ay yer alabilir.
Güvenilirlik: Teknoparkta yer almak, projenizin uzmanlardan oluşan bir komisyon tarafından incelenip onaylandığı anlamına gelir. Bu da müşteriler ve yatırımcılar gözünde güvenilirliğinizi artırır.
Bölgede gerçek ya da tüzel kişiler girişimci olarak yer alabilir; sermaye şirketi kurmuş olmak şartı yoktur. Başvuru için Bakanlığın açtığı bir çağrı ya da dönem bulunmaz; başvuru, seçilen bölgenin yönetici şirketine o bölgenin işletme yönergesine göre yapılır.
Başvuru süreci genel olarak şu adımlarla ilerler:
Erken aşama girişimler için kuluçka yolu da açıktır. Kuluçka firması, kuruluşunun üzerinden en fazla üç yıl geçmiş ve proje sahibi olan işletmedir.
Bir uyarı: Teşvikler projeye bağlı olduğu için proje takibi önemlidir. Proje bittikten sonra üç ay içinde yeni bir proje başlatılmazsa kira sözleşmesi feshedilmiş sayılır ve firma bölgeden çıkarılır.
2026'dan itibaren teknoparklarla girişim sermayesi arasında yasal bir köprü kuruldu. Vergi istisnasından büyük ölçüde yararlanan teknopark firmaları, bu kazancın bir kısmını yeni girişimlere aktarmakla yükümlü.
4691 sayılı Kanun’un ek 3. maddesi ve 31.12.2025 tarihli 10803 sayılı Cumhurbaşkanı Kararı’na göre, 2026'dan itibaren yıllık beyannamede istisna edilen kazancı 5.000.000 TL ve üzerinde olan firmalar, bu kazancın %3'ünü yıl sonuna kadar girişim sermayesi fonuna, girişim sermayesi yatırım ortaklığına ya da kuluçka merkezindeki bir girişimciye sermaye olarak aktarmak zorundadır. Bu yükümlülük yılda 100.000.000 TL ile sınırlıdır. Aktarım yapmayan firmanın istisna kazancının %20'si o yıl istisna dışına çıkar ve vergisi ceza uygulanmadan tarh edilir.
Bu düzenleme ekosistemin iki tarafı için de anlam taşıyor. Teknoparkta büyüyen başarılı şirketler, kazançlarının bir kısmını yeni girişimlere yönlendiriyor; erken aşama girişimler ise yeni bir finansman kaynağına kavuşuyor. Böylece teknopark ekosistemi, kendi kazancıyla yeni girişimleri besleyen bir döngüye dönüşüyor.
Teknopark firmalarına yatırım yapanlar için de bir teşvik bulunuyor. Bölge firmasına sermaye koyan mükellef, bu tutarı kazancının %10'unu ve öz sermayesinin %20'sini aşmamak kaydıyla yıllık 1.000.000 TL’ye kadar vergi matrahından indirebilir. Bunun için payın en az 4 yıl elde tutulması gerekir.