Arabanızın lastiği yolda patladığında, evinizin kombisi kışın ortasında bozulduğunda ya da beklenmedik bir sağlık gideri çıktığında ilk akla gelen soru hep aynıdır: “Bu parayı nereden bulacağım?” Hayat planlarımıza göre ilerlemez. Finansal olarak rahat nefes almanın en sağlam yollarından biri, bu sürprizlere önceden hazırlıklı olmaktır. Bu hazırlığın adı acil durum fonudur.
Gelin bu fonun ne olduğunu, ne kadar biriktirilmesi gerektiğini ve nerede değerlendirilebileceğini birlikte inceleyelim.
Acil Durum Fonu Ne Demek?
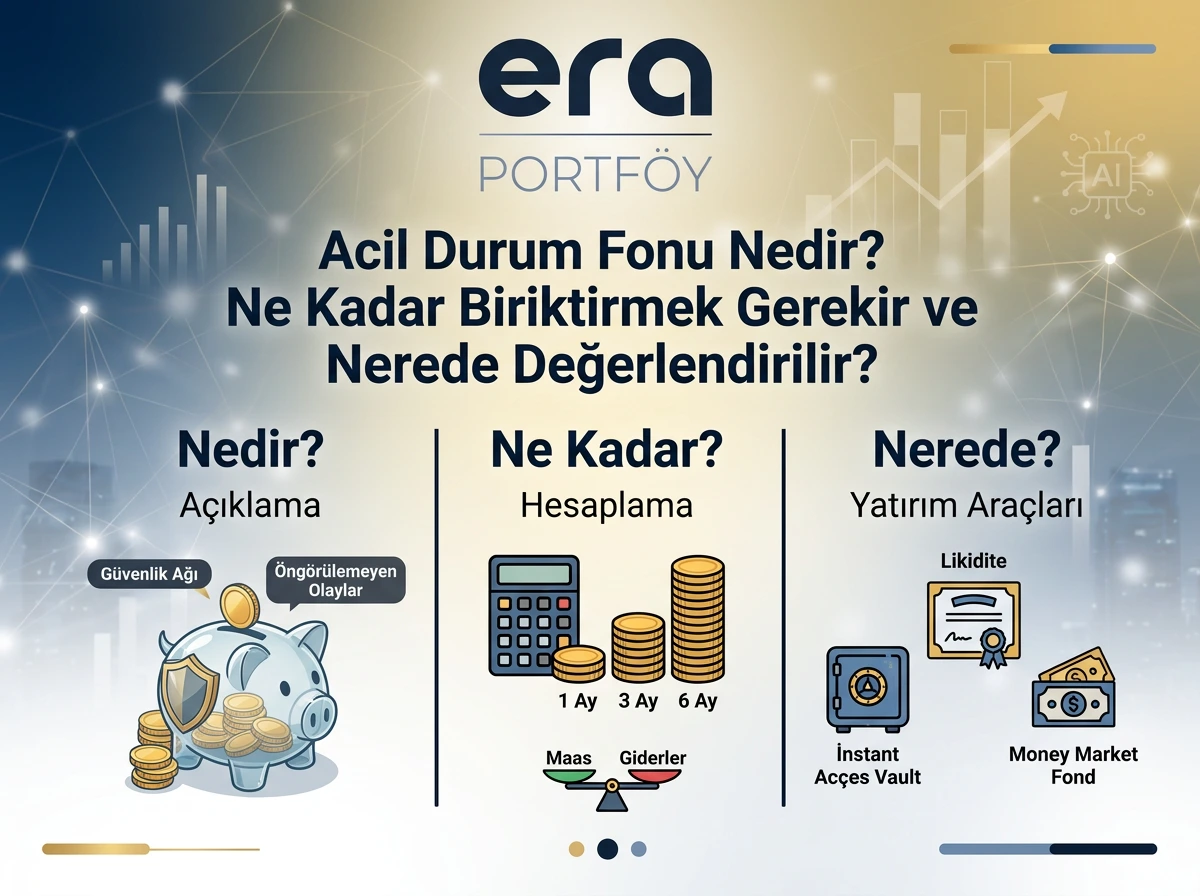
Acil durum fonu, beklenmedik ve zorunlu giderleri karşılamak için ayrılmış, ihtiyaç duyulduğunda hızla ulaşılabilen nakit rezervidir. Yatırım yapmak ya da tatile çıkmak için değil, hayatın sürprizlerine karşı bir güvence olarak tutulur.
Bu fonu bir yangın söndürücüye benzetebiliriz. Kullanmayı ummazsınız ama ihtiyaç duyduğunuz anda yerinde, dolu ve çalışır durumda olmasını istersiniz.
Hangi Durumlar Acil Sayılır?
Her beklenmedik harcama acil durum değildir. Fonun amacından sapmaması için şu ayrım önemlidir:
- Acil sayılanlar: Ani gelir kaybı veya işten ayrılma, beklenmedik sağlık giderleri, evin ya da aracın zorunlu onarımı, acil seyahat gerektiren aile durumları.
- Acil sayılmayanlar: İndirim fırsatları, planlı tatiller, yeni telefon alma isteği, yatırım fırsatları.
Bir harcamanın acil olup olmadığını anlamak için kendinize şunu sorabilirsiniz: “Bu gider ertelenebilir mi?” Cevap hayırsa ve gider zorunluysa, fon bunun için vardır.
Ne Kadar Biriktirmek Gerekir?
Yaygın olarak kabul gören yaklaşım, 3 ila 6 aylık zorunlu giderinize denk bir tutar biriktirmektir. Zorunlu giderler; kira veya konut kredisi, faturalar, mutfak masrafı, ulaşım, sigorta, kredi ve kart taksitleri gibi vazgeçilemeyen kalemleri kapsar.
Örneğin aylık zorunlu gideriniz 30.000 TL ise, 3 aylık hedef 90.000 TL, 6 aylık hedef 180.000 TL olur. Rakam yalnızca örnektir, kendi giderlerinizi hesaplamanız gerekir.
Hedefi belirlerken şu faktörler belirleyici olur:
- Gelirin düzenliliği: Serbest çalışanlar, komisyonla kazananlar ve gelirleri dalgalanan kişiler için 6 ay ve üzeri daha güvenli olabilir.
- Bakmakla yükümlü olunan kişiler: Aile arttıkça giderler ve riskler artar, fon da buna göre büyümelidir.
- Sağlık durumu ve sigorta kapsamı: Sağlık güvencesi sınırlıysa daha geniş bir tampon gerekebilir.
- Gelir kaynağı sayısı: Tek bir gelire bağlıysanız risk daha yüksektir.
- Enflasyon: Fiyatlar yükseldikçe zorunlu giderler artar. Hedef tutarı belirli aralıklarla güncellemek gerekir.
Fonu Nasıl Oluşturmaya Başlarsınız?
Büyük bir hedef gözünüzü korkutabilir. Küçük adımlarla ilerlemek daha gerçekçidir.
- Zorunlu giderlerinizi hesaplayın. Son 3 ayın harcamalarına bakarak aylık ortalamayı çıkarın.
- Kademeli hedef koyun. Önce 1 aylık, sonra 3 aylık, ardından 6 aylık tutarı hedefleyin.
- Birikimi otomatikleştirin. Maaş yattığında belirli bir tutarın otomatik olarak ayrı bir hesaba aktarılmasını sağlayın. “Kalırsa biriktiririm” yaklaşımı çoğu zaman işlemez.
- Fonu ayrı tutun. Günlük harcama hesabıyla karıştırmayın. Gözden uzak olan, harcanma ihtimali de daha düşük olandır.
- Ek gelirleri yönlendirin. İkramiye, vergi iadesi veya ek iş gelirinin bir kısmını fona aktarın.
- Kullandıktan sonra yeniden doldurun. Fonu kullanmak onun amacıdır. Ardından eski seviyesine getirmeyi plana ekleyin.
Nerede Değerlendirilir?
Acil durum fonunun öncelikleri getiriden önce erişilebilirlik ve güvenliktir. Para gerektiğinde hızlıca çekilebilmeli ve anaparanın değer kaybetme riski düşük olmalıdır. Bu yüzden fon, genellikle şu tür araçlarda tutulur:
- Vadesiz veya esnek mevduat hesapları: Anında erişim sağlar, getirisi düşük olabilir.
- Vadeli hesaplar (kısa vadeli): Daha yüksek getiri sunabilir ancak erken bozma durumunda getiri kaybı yaşanabilir. Vade yapısını kademeli kurmak (örneğin farklı vadelere bölmek) esneklik sağlar.
- Düşük riskli, likit fonlar: Para piyasası, likit veya kısa vadeli borçlanma araçlarına yatıran fonlar bazı yatırımcılar için bir seçenek olabilir. Ancak yatırım fonları getiri garantisi taşımaz, değer kaybetme ihtimali vardır ve işlem valörü nedeniyle paraya ulaşmak birkaç iş günü sürebilir.
- Katılım esaslı alternatifler: Faizsiz finans hassasiyeti olanlar için katılım hesapları ve katılım ilkelerine uygun likit fonlar değerlendirilebilir.
Acil Durum Fonu Nerede Tutulmamalıdır?
Fonun amacına uygun olmayan, yüksek dalgalanma gösteren ya da paraya çevrilmesi zor olan araçlardan uzak durmak gerekir:
- Hisse senetleri ve yüksek riskli fonlar: Tam ihtiyaç duyduğunuz anda değer kaybetmiş olabilirler.
- Gayrimenkul ve araç: Hızlıca nakde çevirmek zordur, çoğu zaman değerinin altında satış gerekebilir.
- Girişim yatırımları: Likiditesi düşüktür, vade uzundur, anaparanın tamamı risk altındadır.
- Evde veya yastık altında nakit (büyük tutarlarda): Hem güvenlik riski hem de enflasyon karşısında erime riski taşır.
Bu yüzden acil durum fonu, yatırım portföyünüzden ayrı düşünülmelidir. Önce güvenlik ağı kurulur, ardından uzun vadeli yatırımlara geçilir.
Enflasyon Ortamında Fonun Değeri Nasıl Korunur?
Yüksek enflasyon dönemlerinde nakit zamanla satın alma gücünü kaybeder. Bunu tamamen önlemek mümkün olmasa da şunlar yardımcı olabilir:
- Fon tutarını düzenli aralıklarla, örneğin altı ayda bir, güncel giderlere göre gözden geçirmek.
- Fonu atıl bırakmayıp getiri sağlayan ancak likiditesi yüksek ve riski düşük araçlarda değerlendirmek.
- Fonun tamamını tek bir araca bağlamayıp bir kısmını anında erişilebilir, bir kısmını kısa vadeli araçlarda tutmak.
Burada denge önemlidir. Getiri peşinde koşarken fonun asıl işlevi olan güvenliği ve erişilebilirliği feda etmemek gerekir.