


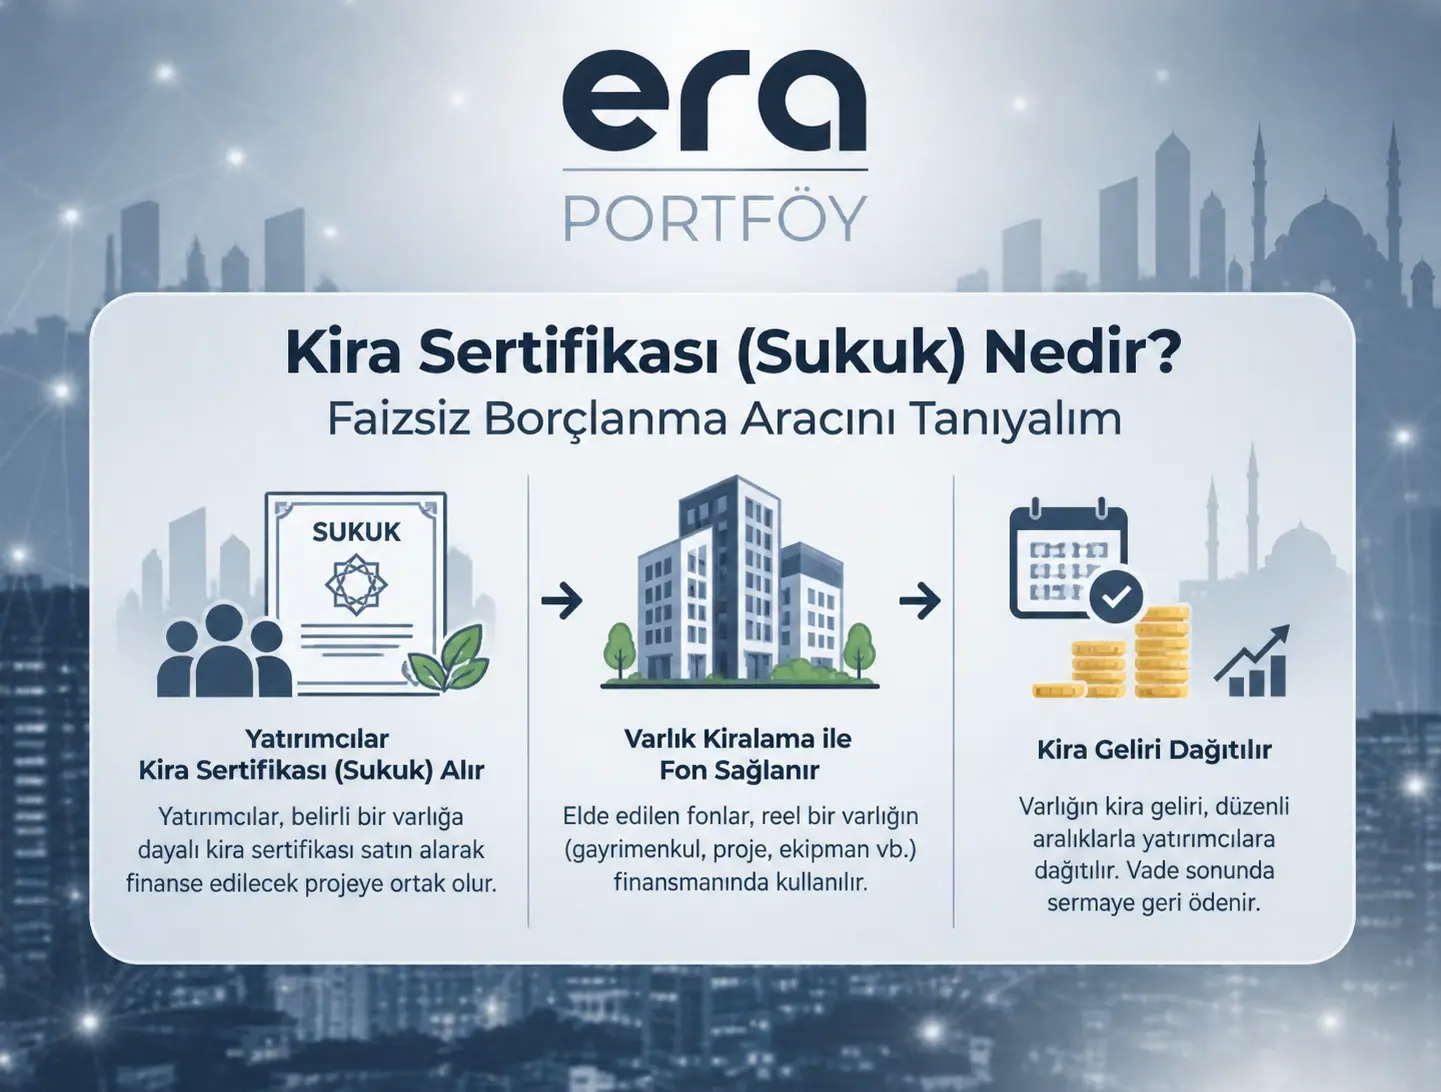
Katılım finans dünyasının ve faizsiz yatırım ekosisteminin en gözde araçlarından biri, geleneksel tahvil veya bono yapılarından farklı bir felsefeyle çalışan Kira Sertifikaları, uluslararası adıyla Sukuk’tur. Yalnızca faiz hassasiyeti olan bireysel yatırımcılar için değil, sermayesini somut varlıklara dayalı güvenli limanlarda değerlendirmek isteyen tüm kurumsal ve bireysel aktörler için güçlü bir alternatif sunar.
Kira Sertifikası (Sukuk); bir kaynak kuruluşun (şirket veya devlet) sahip olduğu gayrimenkul, altyapı projesi veya maddi varlıkların mülkiyetini veya intifa (kullanım) hakkını, ihraç amacıyla kurulan özel bir Varlık Kiralama Şirketine (VKŞ) devretmesi karşılığında çıkarılan ve yatırımcılara bu varlıklardan elde edilen gelirlerden pay alma hakkı sağlayan faizsiz menkul kıymettir.
Sermaye piyasalarında hisse senedi gibi bir mülkiyet ortaklığı sunarken, belirli dönemlerde sağladığı düzenli gelir akışıyla borçlanma senetlerine alternatif oluşturur.
Geleneksel sistemde borç veren kişi veya kurum belirli bir faiz getirisi elde ederken, Sukuk sisteminde temel mantık somut bir varlığa dayalı kiralama veya ortaklık ilişkisidir:
Varlık Devri: Şirket veya kamu kurumu, elindeki somut bir gayrimenkulü (örneğin bir hizmet binasını, otoyolu veya tesisi) Varlık Kiralama Şirketine (VKŞ) devreder.
Sertifika İhracı: VKŞ, bu varlığı fonlamak için yatırımcılara Kira Sertifikası ihraç eder ve toplanan fonla varlığı satın alır.
Kiralama Süreci: VKŞ, satın aldığı bu varlığı tekrar ana şirkete/kuruma kiralar.
Gelir Dağıtımı: İlgili varlıktan elde edilen dönemsel kira gelirleri, sertifika sahibi yatırımcılara ellerindeki pay oranında kar/kira payı olarak dağıtılır.
İtfa (Vade Sonu): Vade sonunda varlık ana şirkete geri satılır ve anapara yatırımcılara iade edilir.
Her ne kadar her iki araç da kaynak arayan kurumların finansman bulmasını sağlasa da işleyiş esasları kökten farklıdır:
Dayanak Varlık: Tahviller sadece nakit borçlanmaya dayalı kağıtlarken, Kira Sertifikaları mutlaka somut, gerçek ve hukuki bir dayanak varlığa (gayrimenkul, hak veya hizmet) dayanmak zorundadır.
Getiri Tipi: Tahvil yatırımcısına sabit veya değişken faiz öder. Sukuk ise dayanak varlığın yarattığı kira veya kâr payını yatırımcıya aktarır.
Risk ve Mülkiyet: Sukuk hamili, dayanak varlığın hissesi oranında mülkiyet veya faydalanma hakkına sahip olur. Tahvil sahibi ise sadece alacaklı konumundadır.
Katılım finans esaslarına göre farklı ihtiyaçlara yönelik geliştirilmiş Sukuk türleri mevcuttur. En yaygın olanları şunlardır:
Mülkiyete/Kalamaya Dayalı (İcara): Bir varlığın kiralanmasından elde edilen gelirlerin dağıtıldığı en yaygın türdür.
Alım-Satıma Dayalı (Murabaha): Bir malın peşin alınıp vadeli satılması esasına dayanır.
Ortaklığa Dayalı (Mudaraba / Müşareke): Bir ticari projeye veya iş ortaklığına sermaye koyarak kâr/zarar paylaşımı yapılan yapıdır.
Eser Sözleşmesine Dayalı (İstisna): Henüz yapım aşamasında olan büyük altyapı ve gayrimenkul projelerinin finansmanı için tercih edilir.
Faizsiz Finans İlkelerine Uygunluk: Katılım finans esaslarını benimseyen ve faizsiz yatırım arayanlar için güvenli bir limandır.
Düzenli Nakit Akışı: Belirlenen dönemlerde (örneğin 3 ayda veya 6 ayda bir) yatırımcıya ödenen kâr/kira payları sayesinde öngörülebilir bir nakit akışı sağlar.
Güvenli Yapı: Arkasında fiziki ve somut bir varlık barındırdığı için teminatsız borçlanma araçlarına göre riski daha dengelidir.
İkincil Piyasa Likiditesi: İhraç edilen kira sertifikaları borsada işlem görebildiği için yatırımcılar vadelerinden önce de paylarını nakde dönüştürebilir.